thenewstoday24_nx10ss
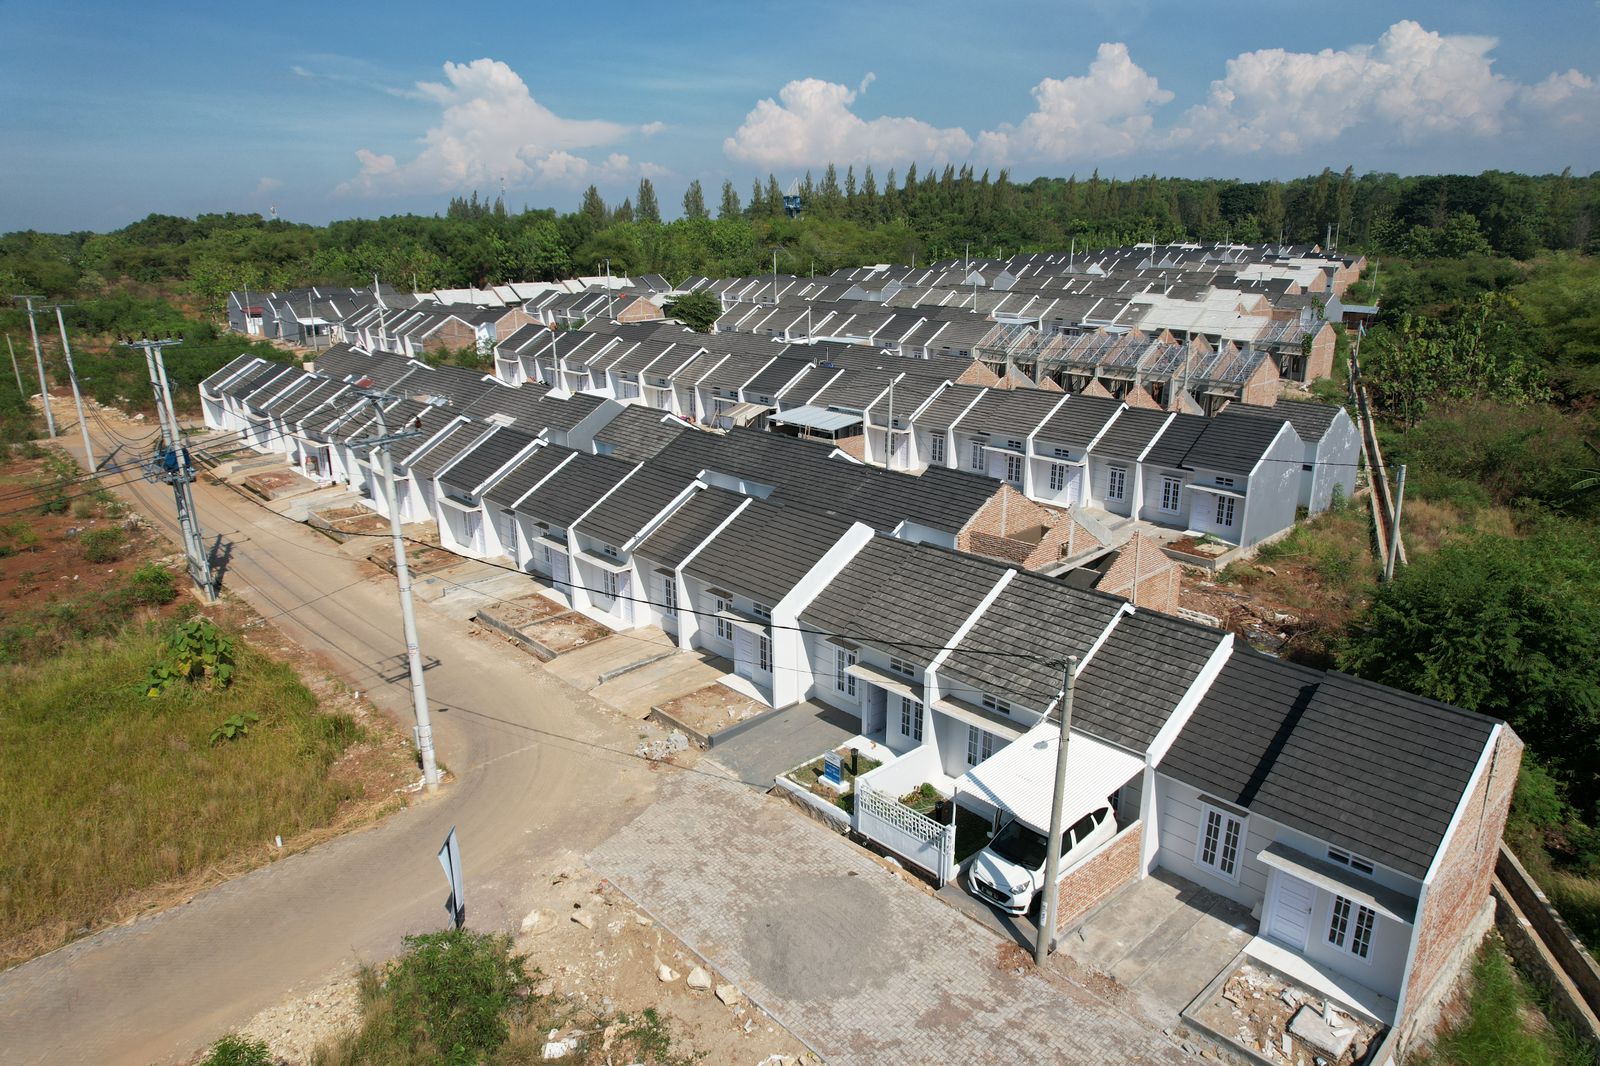
Jakarta, 10 September 2026 – Akses terhadap pembiayaan yang terjangkau dinilai menjadi salah satu faktor utama agar generasi muda memiliki kesempatan lebih besar membeli rumah di tengah kenaikan harga properti dan biaya hidup. Tantangan kepemilikan hunian saat ini tidak hanya berkaitan dengan ketersediaan rumah, tetapi juga kemampuan masyarakat mendapatkan kredit dengan cicilan yang sesuai pendapatan. Kelompok usia produktif menjadi perhatian karena banyak di antara mereka baru membangun karier dan belum mempunyai tabungan besar untuk uang muka. Kondisi tersebut membuat skema pembiayaan jangka panjang dan dukungan pemerintah mempunyai peran semakin penting. Tanpa akses pembiayaan yang memadai, rumah yang tersedia belum tentu dapat dijangkau oleh kelompok masyarakat yang paling membutuhkan.
Persoalan kemampuan membeli rumah semakin kompleks karena pertumbuhan harga hunian tidak selalu sejalan dengan peningkatan pendapatan. Generasi muda juga harus membagi penghasilan untuk kebutuhan sehari-hari, transportasi, pendidikan, kesehatan serta berbagai kewajiban lainnya. Mengumpulkan uang muka dalam jumlah besar akhirnya membutuhkan waktu cukup panjang. Ketika tabungan sudah terkumpul, harga rumah berpotensi kembali meningkat. Situasi tersebut membuat pembiayaan perumahan menjadi jembatan penting antara kebutuhan hunian dan kemampuan finansial masyarakat.
Kredit Pemilikan Rumah atau KPR masih menjadi instrumen utama yang digunakan masyarakat untuk memperoleh hunian. Melalui KPR, pembeli tidak harus menyediakan seluruh harga rumah secara tunai dan dapat membayarnya secara bertahap dalam jangka panjang. Namun, besarnya bunga, uang muka, tenor dan persyaratan kredit menentukan apakah skema tersebut benar-benar terjangkau. Cicilan yang terlalu tinggi dapat membebani keuangan rumah tangga selama bertahun-tahun. Karena itu, inovasi pembiayaan perlu diarahkan pada kemampuan riil masyarakat, terutama pembeli rumah pertama.
Pemerintah telah mengembangkan berbagai skema untuk membantu masyarakat berpenghasilan rendah mendapatkan rumah. Salah satunya melalui Fasilitas Likuiditas Pembiayaan Perumahan yang memberikan akses KPR bersubsidi dengan ketentuan tertentu. Skema tersebut dirancang agar cicilan menjadi lebih ringan dan dapat diprediksi dalam jangka panjang. Dukungan pembiayaan juga diperlukan untuk memperbesar jumlah masyarakat yang dapat masuk ke pasar perumahan formal. Generasi muda yang memenuhi persyaratan menjadi salah satu kelompok yang berpotensi memanfaatkan program tersebut.
Selain pekerja dengan pendapatan tetap, tantangan lebih besar dihadapi masyarakat yang bekerja di sektor informal atau mempunyai penghasilan tidak tetap. Banyak pekerja muda memperoleh pendapatan dari usaha, pekerjaan lepas, ekonomi kreatif maupun aktivitas digital yang tidak selalu mempunyai slip gaji bulanan. Padahal, kemampuan mereka membayar cicilan belum tentu lebih rendah dibandingkan pekerja formal. Sistem penilaian kredit karena itu perlu berkembang agar dapat membaca kemampuan finansial berdasarkan riwayat transaksi dan arus kas secara lebih menyeluruh. Pendekatan tersebut dapat memperluas kelompok masyarakat yang memenuhi persyaratan pembiayaan.
Perbankan mempunyai posisi strategis dalam memperluas akses tersebut. Selain menyediakan produk KPR, bank dapat mengembangkan proses pengajuan yang lebih sederhana dan transparan dengan memanfaatkan teknologi digital. Calon pembeli perlu mendapatkan informasi jelas mengenai bunga, cicilan, biaya administrasi dan perubahan pembayaran setelah periode bunga tertentu berakhir. Transparansi menjadi penting agar generasi muda dapat menghitung kemampuan keuangan sebelum mengambil komitmen jangka panjang. Pembelian rumah seharusnya tidak membuat pengeluaran bulanan berada pada tingkat yang sulit dipertahankan.
Literasi keuangan juga menjadi bagian yang tidak dapat dipisahkan dari perluasan akses pembiayaan. Banyak calon pembeli rumah pertama belum memahami bagaimana riwayat kredit memengaruhi persetujuan KPR. Kebiasaan membayar kewajiban tepat waktu, mengendalikan utang konsumtif dan mempunyai tabungan darurat dapat membantu membangun profil finansial yang lebih sehat. Generasi muda juga perlu memahami perbedaan antara bunga tetap dan mengambang serta risiko kenaikan cicilan pada masa mendatang. Pengetahuan tersebut membantu calon pembeli memilih produk berdasarkan kemampuan, bukan sekadar besarnya plafon kredit yang ditawarkan.
Dari sisi pengembang, ketersediaan rumah dengan harga sesuai daya beli tetap menjadi persoalan mendasar. Pembiayaan murah tidak akan sepenuhnya menyelesaikan masalah apabila harga properti berada jauh di atas kemampuan masyarakat. Pembangunan hunian terjangkau perlu didukung ketersediaan tanah, infrastruktur serta proses perizinan yang efisien. Lokasi juga menjadi pertimbangan karena rumah dengan harga lebih rendah sering berada jauh dari pusat aktivitas ekonomi. Biaya perjalanan yang tinggi pada akhirnya dapat mengurangi manfaat cicilan rumah yang relatif murah.
Karena itu, pembangunan kawasan hunian perlu terintegrasi dengan sistem transportasi publik. Generasi muda cenderung mempertimbangkan jarak menuju tempat kerja, akses transportasi serta fasilitas pendidikan dan kesehatan sebelum membeli rumah. Hunian yang terhubung dengan jaringan kereta, bus maupun moda angkutan massal dapat menjadi pilihan meskipun berada di luar pusat kota. Konsep pembangunan berorientasi transit dapat membantu menyediakan alternatif hunian pada kawasan dengan harga tanah lebih terkendali. Pendekatan tersebut membutuhkan kerja sama antara pemerintah pusat, pemerintah daerah, pengembang dan penyedia transportasi.
Kepastian mengenai status dan kualitas bangunan juga harus menjadi perhatian dalam mendorong pembelian rumah pertama. Calon konsumen perlu memastikan legalitas tanah, perizinan proyek dan reputasi pengembang sebelum menandatangani perjanjian. Harga murah tidak seharusnya mengorbankan keamanan bangunan maupun kepastian hak atas properti. Edukasi mengenai proses transaksi dapat membantu generasi muda menghindari persoalan hukum di kemudian hari. Perbankan juga dapat berperan melalui proses verifikasi terhadap objek yang akan dibiayai.
Di tengah perkembangan teknologi finansial, data transaksi dapat membuka peluang baru dalam penilaian kemampuan calon debitur. Riwayat pembayaran tagihan, pemasukan rutin dan pola pengelolaan rekening dapat memberikan gambaran mengenai kemampuan seseorang memenuhi kewajiban. Namun, pemanfaatan data harus tetap memperhatikan perlindungan informasi pribadi dan prinsip kehati-hatian. Kemudahan mendapatkan pembiayaan tidak boleh mendorong masyarakat mengambil utang di luar kemampuan. Tujuan akhirnya tetap memastikan kepemilikan rumah menjadi fondasi stabilitas finansial, bukan sumber tekanan ekonomi baru.
Upaya memperluas kepemilikan rumah juga berkaitan dengan persoalan kesenjangan antargenerasi. Masyarakat yang membeli properti beberapa dekade lalu menghadapi struktur harga tanah dan rumah yang berbeda dibandingkan generasi muda saat ini. Di kota-kota besar, kenaikan harga tanah membuat kebutuhan modal awal semakin tinggi. Karena itu, kebijakan perumahan perlu menyesuaikan diri dengan perubahan struktur pekerjaan, pendapatan dan pola hidup generasi sekarang. Skema yang fleksibel tetapi tetap sehat secara finansial menjadi semakin dibutuhkan.
Akses pembiayaan pada akhirnya merupakan salah satu bagian terpenting dalam membangun ekosistem perumahan yang dapat dijangkau generasi muda. Ketersediaan KPR dengan cicilan terukur perlu berjalan bersama pembangunan rumah terjangkau, transportasi publik, literasi keuangan serta perlindungan konsumen. Pemerintah, perbankan dan pengembang mempunyai peran yang saling berkaitan dalam memastikan masyarakat tidak hanya mampu membeli rumah, tetapi juga sanggup mempertahankan kepemilikannya dalam jangka panjang. Dengan pilihan pembiayaan yang lebih inklusif, pekerja muda termasuk mereka yang berpenghasilan tidak tetap dapat mempunyai kesempatan lebih besar mendapatkan hunian. Rumah dengan demikian dapat kembali menjadi tujuan finansial yang realistis bagi generasi produktif, bukan kebutuhan yang semakin sulit dicapai.